こんにちは!3人の子育てを経験した【怒りんぼ母】ことチアマミーです。
子どもが生まれたら、保険の見直しが必要ってご存じですか?
保険は、病気やケガ、万が一のことが起こった時の助けになってくれるもの。
あなたの環境や状況が変われば、必要な助けの内容も変わります。
でも、見直すべきは保険だけじゃありません。
子どもの教育費への備えと、家計のお金の流れ・管理も併せて考えましょう!
何を隠そう、私チアマミーは元保険営業&ファイナンシャルプランナー。
ということで、私のぶっちゃけ辛口視点で、出産後の保険の見直しと家計管理についてお伝えしたいと思います。
*あくまでも私個人の意見と、一例としてのおおよその計算ですのであしからず。
子どもが生まれたら保険の見直しをおすすめする理由
ここで言う「保険」とは、民間の生命保険を指しています。
生命保険とは、大勢の加入者がお金(保険料)を出し合い、万一のこと(死亡、病気、ケガ、介護など)が起きてしまった人が、必要な保険金や給付金を受け取れる仕組みです。
生命保険に加入する目的は、万一のことがあった時、自分自身が困らないため、または家族が困らないためだと思います。
独身の方や夫婦二人世帯の方が生命保険に加入しているとすれば、何かあった時自分自身がこまらないためではないでしょうか?
保険を見直すタイミングとして挙げられるのが、結婚、出産、マイホーム購入、子どもの独立、定年退職などライフステージが変わる時です。
まさに、子どもが生まれたら「自分自身のため」だけでなく「子ども・家族のため」の保険を考える必要があるというわけです。
子どもが生まれたら保険の見直しをおすすめする理由は、
- 独身時代・夫婦2人のときとは必要な保障が違う
- 家族が増えて「守るべき人」が増える
- 教育費・生活費など将来必要なお金が変わる
- 夫婦どちらかに万が一のことがあった場合、残された家族が困らないようにする
重要なのは「親に万一のことがあった場合」
子どもが生まれて先ず考えるべきは、
「親に万一のことがあった場合、残された配偶者と子どもが今の生活を続けられるか?」
ということです。
せっかく可愛い赤ちゃんを迎えて幸せな絶頂期に水を差す発言ですが・・・
貯蓄を有り余るほど持っている方は、どうぞスルーしてください。
でも、貯蓄が少ない方、パパ(またはママ)の収入が途絶えると困ると思う方は、早めの対策をしておきましょう!
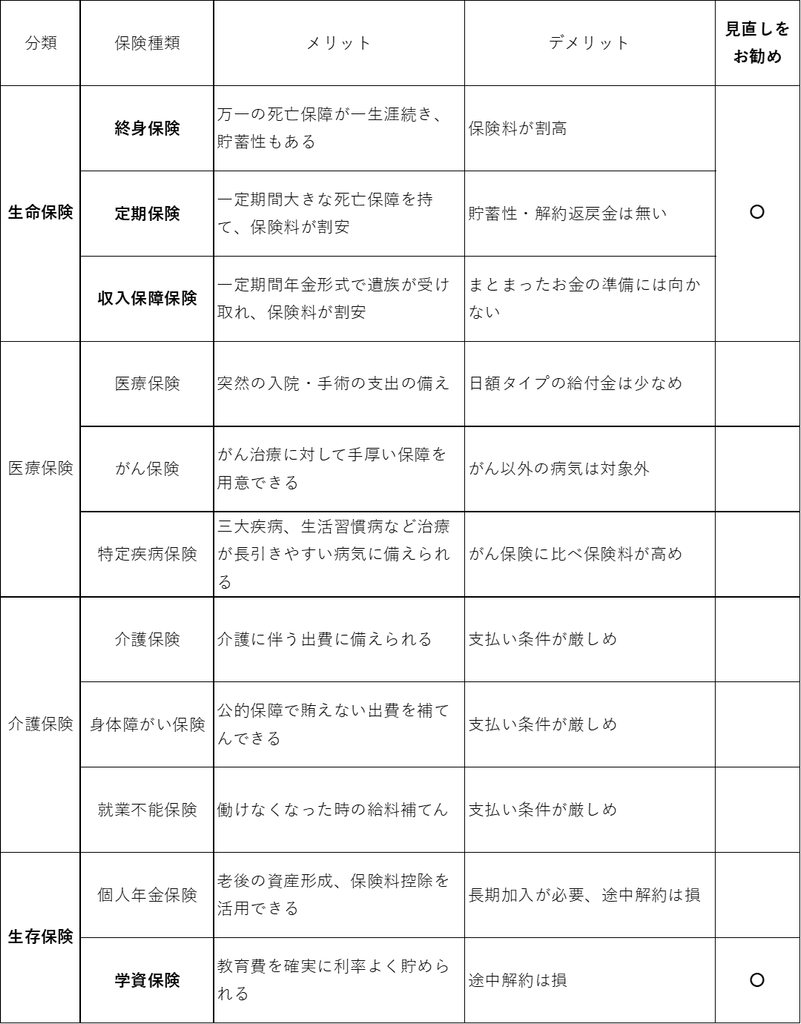
子どもが生まれたらお勧めしたい生命保険は、上記の表の「終身保険/定期保険/収入保障保険」のいずれかです。
万一の場合、配偶者と子どもが保険金を受け取れ、その後の生活に役立てられるからです。
著名人が「保険はいらない」と語っているYouTube動画などありますが…
「そりゃあなたはお金が有り余ってるから言えるんでしょ~」とツッコミを入れたくなります。
子どもが生まれたら確認すること4つ
子どもが生まれたら、生命保険の見直しより前に、先ず確認しておくことが4つあります。
- 公的保障を確認
- 現在の貯蓄を確認
- 夫婦それぞれの加入保険を確認
- これからかかる生活費、教育費を予想
万一のことが起こった場合、公的保障でどこまでカバーできるか?
また、貯蓄をどれくらい回せるか?
それらを確認して、それでも足りない部分を民間の保険で補うという考え方をしましょう。
①公的保障を確認
もしもの時、私たちは公的な保障を受けることができます。
- 健康保険: 病院代の支払いが医療費の3割で済む。医療費が高額になったら「高額療養費制度」で自己負担額が抑えられる。
- 傷病手当金: 病気やケガで長期間仕事を休んでも、給料の約3分の2のお金を受け取れる。(最長1年6か月)
- 遺族年金: 亡くなった方に生計を維持されていた、子どもがいる配偶者は遺族基礎年金を受け取れる。厚生年金に加入なら、遺族厚生年金も受け取れる。
- 出産・育児に関する公的制度: 妊婦のための支援給付、出産育児一時金、育児休業給付金、児童手当など
- 勤務先の福利厚生
万一の場合、家族の生活を支えてくれる遺族基礎年金・遺族厚生年金については、ぜひ知っておきたいですね。
②現在の貯蓄を確認
万一のことが起きたとしても、家族が生きて行けるだけの貯蓄があるのなら、特に保険は必要ありません。
日本人の生命保険の加入率は80%だそうですので、多くの人が貯蓄だけでは万一の時足りないと感じているのですね。
夫婦共働きの家庭は、それぞれが自分の口座の管理をしている場合も多いと思います。
ですが、家計の口座は1つにまとめることをおすすめします。
家族のために貯めるお金と、家賃(住宅ローン)・食費・光熱費・教育費など家族のために使うお金は、ぜひ夫婦で共有できるようにしておきましょう。
以前は「家庭の財布はひとつに」と表現していたのですが、最近の若い世代は財布を持ち歩かなくなりましたよね~
夫婦共働きならば、それぞれの給与振込口座におこづかい分を残して自分で管理し、
家計の口座に生活費を入れて一緒に管理してはいかがでしょう?
③夫婦それぞれの加入保険を確認
「生命保険」には沢山種類があり、聞きなれない用語などわかりにくいですよね~
基本的な保険種類を表にしましたので、あなたと配偶者が加入している保険はどれにあたるのか確認してみてください。
そして加入中の保険は、どんな時に誰がいくら受け取れるのか?毎月の保険料はいくらか?
といったことも調べておいてくださいね~
この他にも、記載しきれない保険種類や細分化された商品などが存在します・・・
なお、自動車保険、火災・地震保険、個人賠償責任保険など物や財産に関する保険は「損害保険」という分野になります。
*保険の種類とメリット・デメリット
④これからかかる生活費と教育費を予想
ところで、毎月の家庭内の支出はいくらぐらいか把握できていますか?
夫婦が別々に支出しているものなどをすり合わせて、おおよその毎月の生活費を計算してみてください。
そこに、今後は子どものためのお金もかかってきます。
少し先ですが、教育費もかかってきます。
因みに、子ども一人にかかる教育費は、ものすごくざっくりですが、幼稚園から大学まで全て公立を選んだ場合は約1,000万円。
幼稚園から大学まで全て私立だと約2,500万円もかかるそうです!
子どもが生まれたら教育費はどう貯める?
子どもにかかる教育費の平均額を聞いただけで、途方に暮れそうですよね・・・
でも大丈夫、公的支援を大いに活用し知恵と工夫で乗り切りましょう。
児童手当は、子どもが0~2歳まで1万5千円、3~18歳まで1万円が支給されます。(第1子、2子の場合。3人目からは支給額がアップします!)
このお金を金利が高いネットバンクで貯めておけば、18年で約230万円になります!
それに学資保険やNISAなどで、毎月1万~1万5千円ほどコツコツ積み立てれば、大学入学の頃には500万円ほどの資金ができますよ。
子どもが生まれたら見直す保障額の計算は?
世帯主の死亡保障額の目安となる基本的な計算式をご紹介します。
夫婦共働きのご家庭なら、妻に万一のことがあった場合も同じように計算する必要がありますよ!
A必要死亡保障額 = B今後の支出見込み額 - C今後の収入見込み額
つまり、B今後の支出よりC収入の見込みが少ないなら、不足分を保険で備えましょうということですね。(もちろん収入見込みの方が多いなら保険はいりません~)
A必要死亡保障額 =B(①今後必要になる生活費+②教育費+③住居費など)-C(④遺族年金などの公的保障+⑤配偶者の収入+⑥現在の貯蓄・資産・死亡退職金)
1. B今後の支出見込み額の計算
残された家族が暮らすための「今後の費用」は「あと何年間必要なのか?」難しいところですが…
現在の年齢から子どもの独立まで、子どもの独立以降は「平均余命」を目安に考えてみましょう。
よく耳にする「平均寿命」とは、0歳児の「平均余命」のことです。主な年齢ごとの平均余命はこちらからご確認ください👇
厚生労働省平均余命表 https://www.mhlw.go.jp/toukei/saikin/hw/life/life24/dl/life24-02.pdf
B①:子ども独立までの生活費
現在の年間生活費 × 70% × 子どもが独立するまでの年数 (夫または妻が亡くなると本人の生活費がかからなくなるので現在の7割程度を目安にします)
B①:子ども独立後の配偶者の生活費
現在の年間生活費 × 50% × 子ども独立後の配偶者の平均余命 (配偶者1人分の生活費になるので現在の5割程度を目安にします)
B②教育費
子どもの教育費(進学から卒業までの総額)
③住宅費など
- 住宅費用(持ち家の場合は団信でゼロになることが多いです)
- 自分の葬儀費用(約100万〜200万円)
2. C今後の収入見込み額の計算
万一のときに、遺族年金や遺族の収入として入ってくる合計額です。
C④遺族年金:会社員や公務員なら遺族基礎年金・遺族厚生年金、自営業なら遺族基礎年金を受け取れます。
C⑤配偶者の収入:配偶者が働く場合の収入見込み。
C⑥現在の貯蓄・資産・死亡退職金:手持ちの貯蓄や勤務先からの支給額。
赤ちゃんが生まれたらバタバタで、ゆっくり考えるヒマはありません…
調べることが沢山あってちょっと面倒ですが、産前休業の間に計算しておくと、安心感が増しますよ~!
保険の見直しで「やってはいけないこと」
ところで、子どもが生まれたら保険の見直しをおすすめはしますが、
やみくもに突き進んだり、保険会社の営業に言われるがまま契約したりはダメですからね~
以下のような保険の見直しはやってはいけません!
- 公的保障を確認せずに保険を増やす
- 保障内容を理解せずに契約する
- 保険料だけで比較する
- 夫婦のどちらか一方だけ保障を厚くしすぎる
- 「子どものためだから」と無理して高い保険料を支払う
- 現在加入している保険を先に解約してしまう
生命保険を理解し、プランニングできる方はネット通販を利用してもいいと思います。
「保険は難しい」と苦手意識がある方は、保険会社の営業社員、または窓口に相談を。
保険だけでなく家計全体について相談したい時は、独立系のファイナンシャルプランナー(FP)に相談してみてもいいですね。
保険のプロに相談すれば、あなたが加入している保障内容とあわせて意向に沿ったプランを作成でき、詳しい説明を受けられます。
また、古い保険を解約することになったら、解約手続きのタイミングなども教えてもらえます。
子どもが生まれたら保険の見直し【まとめ】
子どもが生まれたら、「万一のことがあった時、残された家族のため」に保険の見直しをおすすめします。
共働きのご家庭は、夫・妻どちらも万一のことがあった場合を考えておく必要があります。
保険の見直し前に、下記の4つを確認しておきましょう。
- 公的保障を確認
- 現在の貯蓄を確認
- 夫婦それぞれの加入保険を確認
- これからかかる生活費、教育費を予想
保険の保障額は、支出 > 収入 の場合の不足分を補うものとして、計算式を利用し考えると良いでしょう。
また、子どもの教育費は、児童手当、学資保険、NISA、ネットバンクなどを上手に活用ししっかりためておきましょうね。
家計の管理口座は1つにまとめ、夫婦で情報を共有しながら、子育てに挑んでくださいね!